

Robert Senn: "Beschäftigte finanzieren sich die Pensionen zu 99 % selbst!"
Während das österreichische Pensionssystem permanent schlechtgeredet wird, zeichnen die Zahlen für 2025 ein völlig anderes Bild: Mit fast 100 Prozent finanzieren sich die österreichischen Arbeitnehmer:innen und Pensionist:innen ihre Pensionen selbst. Im Interview mit der Tiroler Arbeiterzeitung (TAZ) spricht Experte Robert Senn von künstlichem Druck auf das System.
TAZ: Es wird immer wieder darüber gesprochen, dass die staatlichen Pensionen unsicher sein sollen und es dringend zweiter und dritter Säulen zur Absicherung bedürfen würde. Was steckt wirklich hinter solchen Meldungen?
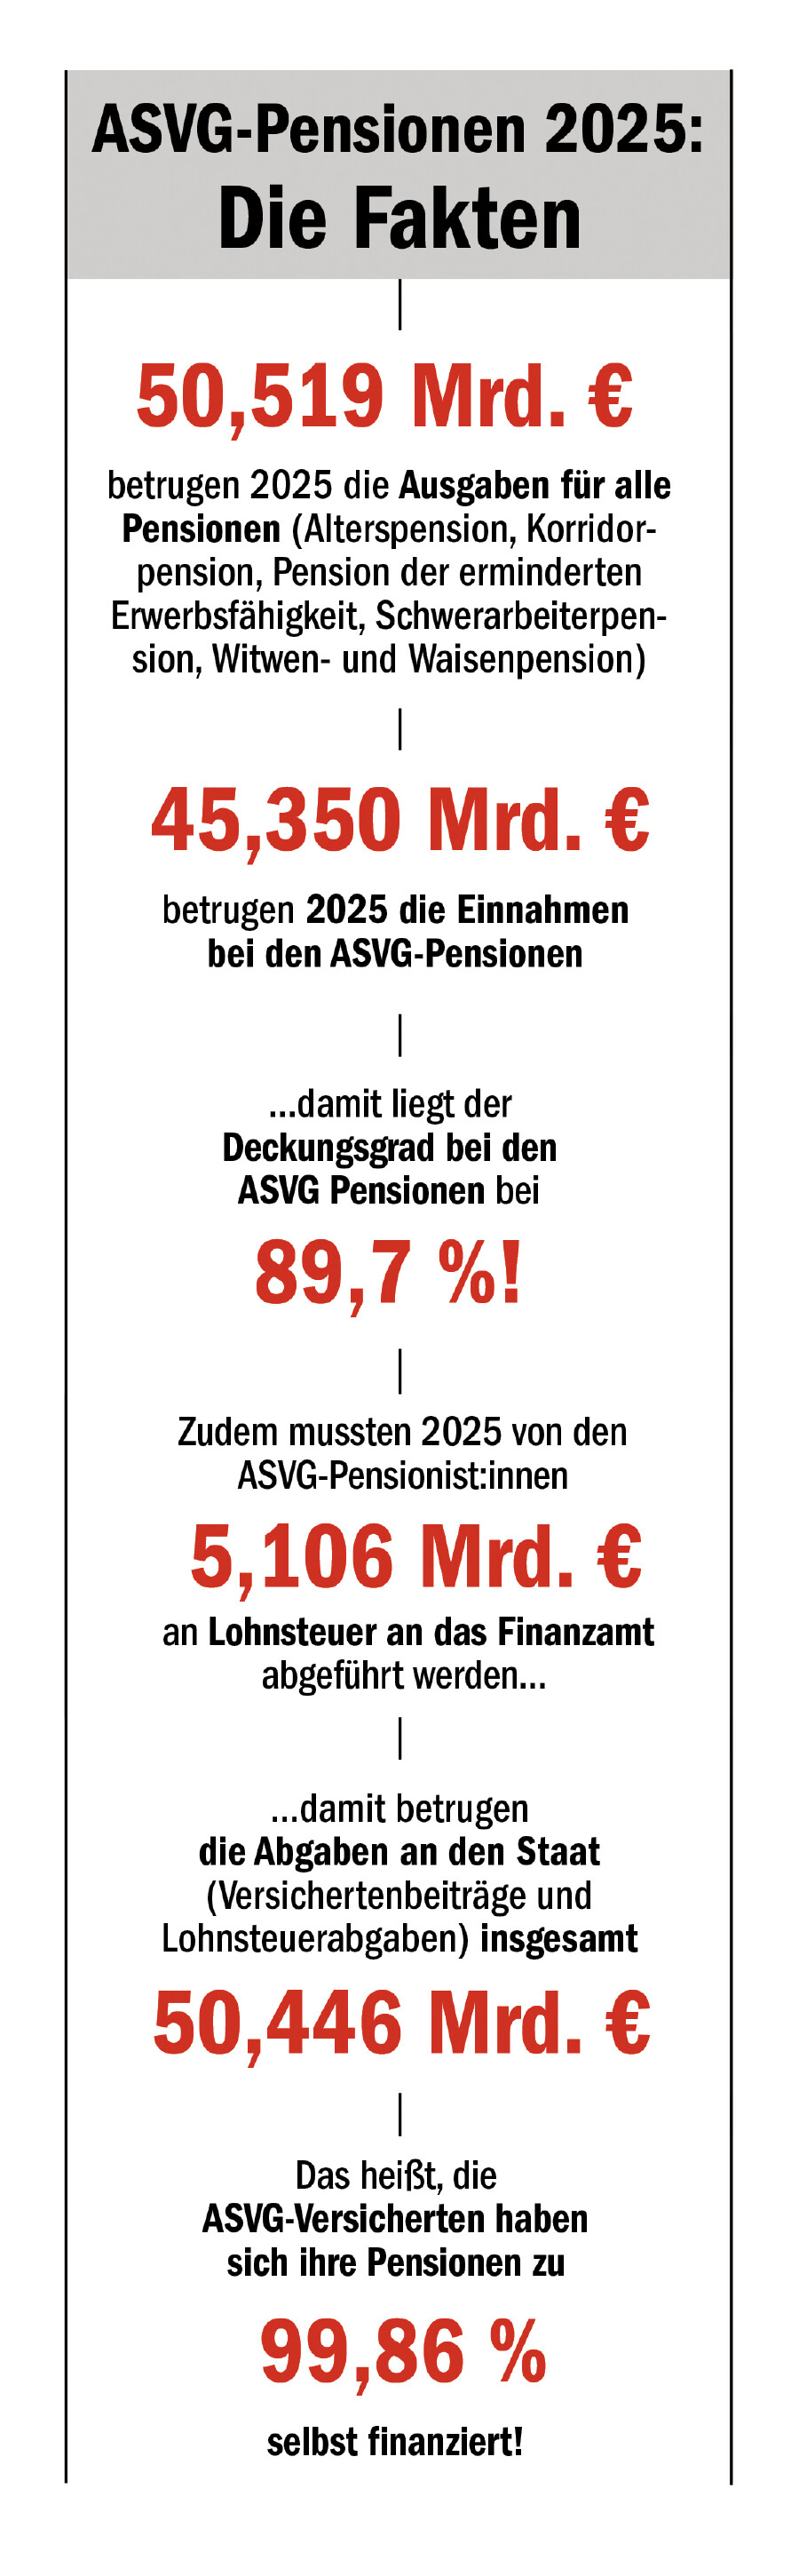
Robert Senn: Grundsätzlich ist das österreichische Pensionssystem mit seiner Form des Umlagesystems das beste und sicherste, das es gibt. Nicht umsonst werden wir weltweit dafür beneidet. Die einzige Unabwägbarkeit ist die Beschäftigungssituation: Haben wir genügend Beschäftigte, die nicht in prekären Arbeitsverhältnissen arbeiten, sondern ganzjährig in Vollzeit, dann haben wir einen Deckungsgrad, der extrem hoch ist. Außerdem ist dieses System nicht für Spekulationsgeschichten anfällig. Man hat gesehen, dass sowohl im privaten als auch im betrieblichen Vorsorgebereich Deckung und Sicherheit nicht in diesem Ausmaß gegeben sind. Auf Dauer ist dieses Pensionssystem das einzig Richtige und mit Sicherheit nicht gefährdet. Wir hatten vergangenes Jahr einen Deckungsgrad von über 89 Prozent.
Wenn wir die Lohnsteuer, die von den Pensionist:innen bezahlt wurde, und die Beiträge der Arbeitnehmer:innen zusammenzählen, so erreichen wir einen Deckungsgrad von gut 99 %. Wir können also sagen, dass die Versichertengemeinschaft, Arbeitnehmer:innen und Pensionist:innen, die Pensionen nach dem ASVG selber finanzieren. Hier ist der Zuschussbedarf durch die öffentliche Hand wirklich sehr gering. Ich betrachte daher die Pensionen als sehr sicher.
TAZ: Allerdings wird oft damit argumentiert, dass der Bund massiv Geld zuschießen muss, um das System aufrechtzuerhalten?
Senn: Aufgrund der demographischen Situation ist zu erwarten, dass der Zuschussbedarf in den folgenden Jahren steigen wird. Im vergangenen Jahr lagen die Einnahmen durch die Beiträge bei 45,340 Milliarden €. Die Ausgaben für alle Pensionen lagen bei 50,519 Milliarden €. Der Zuschussbedarf lag also bei etwas über 10 %. Das erachte ich nicht als bedenklich.
Rechner
Pensionsrechner
Wann kann ich in Pension gehen? Wie hoch wird meine Pension sein? Der AK Pensionsrechner hilft Ihnen, Ihre Pensionshöhe abzuschätzen.
ZITIERT
"Wenn wir die Lohnsteuer, die von den Pensionist:innen
bezahlt wurde, und die Beiträge der Arbeitnehmer:innen zusammenzählen, so erreichen wir einen Deckungsgrad von gut 99 %."
Robert Senn
"Bei einer Anhebung des Pensionsantrittsalters würden wir die Kosten wohl auf die Arbeitslosenversicherung umschichten. Das erachte ich als vollkommen sinnbefreit.
Robert Senn
AK Grafik
TAZ: Welche Gruppen haben einen Zuschussbedarf?
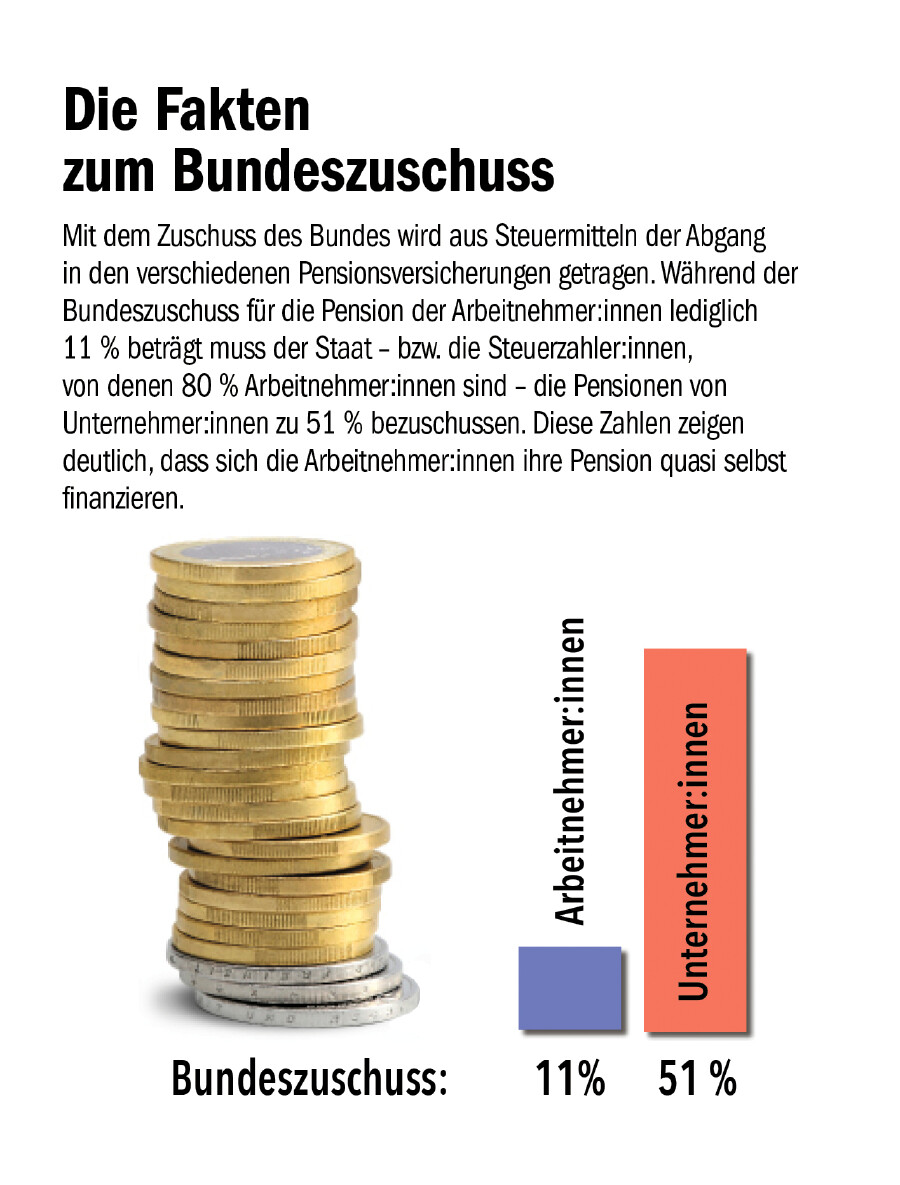
Senn: Wenn wir bei den Pensionen bleiben, so benötigen alle Gruppen von Pensionist:innen einen staatlichen Zuschuss. Am geringsten ist er bei den Arbeitnehmer:innen. Bei den Selbständigen liegt der Zuschussbedarf bei rund 50 Prozent.
TAZ: Das heißt, die Arbeitnehmer finanzieren sich ihre Pension selbst?
Senn: Das kann man durchaus so sagen. Wie eingangs erwähnt, werden durch die Beiträge der Arbeitnehmer:innen und die Lohnsteuerleistung der Pensionist:innen die Pensionen beinahe zur Gänze finanziert. Die Differenz zwischen den Ausgaben für die Pensionisten einerseits und den Beiträgen der Erwerbstätigen sowie den Einnahmen des Staates von den Pensionisten zeigt die wirkliche Leistung des Bundes. Die lag im letzten Jahr bei 60 Millionen €. Umgerechnet bedeutet das, dass jeder Pensionist den Bund im Schnitt rund 30 Euro pro Jahr kostet. Dieses Detail lassen einige Experten gerne unter den Tisch fallen. Möglicherweise, weil bei dieser Netto-Betrachtung die Pensionsversicherung der Arbeitnehmer hervorragend abschneidet.
TAZ: Bundeskanzler Christian Stocker will Gewinne aus Staatsbeteiligungen in einen Staatsfonds investieren.
Senn: Wie ich das verstehe, würde das im Prinzip die Ausfallshaftung des Bundes verringern. Dagegen ist nichts einzuwenden. Wie bereits gesagt, wird die Demographie in den kommenden Jahren zu einer Erhöhung des Bundeszuschusses führen. Das ist arithmetisch unausweichlich. Doch die Spitze der geburtenstarken Jahrgänge wird Mitte der 2030er Jahre liegen und dann wieder abflachen. Dann wird sich mit Sicherheit auch die Höhe des Zuschusses wieder nach unten bewegen. Um die kommenden Jahre etwas abzufedern, schaden Einnahmen aus anderen Quellen meiner Einschätzung nach nicht.
TAZ: Entsteht durch das dauernde Kritisieren des Pensionssystems nicht eine gewisse Verunsicherung, die auch ausgenutzt wird?
Senn: Derartige Aussagen bestimmter politischer Gruppierungen erschüttern mit Sicherheit das Vertrauen in unser System. Sie werden auch von verschiedenen Interessengruppen, die von einer Privatisierung der Sozialversicherungsleistungen profitieren würden, bewusst eingesetzt. Wenn das Vertrauen in das sichere staatliche Pensionssystem untergraben wird, ist das ein Spiel mit dem Feuer. Pensionist:innen sind ein wichtiger Wirtschaftszweig. Österreich profitiert selbstverständlich auch vom Konsum der Pensionisten. Es wäre eine schwerwiegende Schwächung der österreichischen Wirtschaft, wenn diese Einnahmequelle versiegen würde. Das ist auch ein Grund, der dafür spricht, dass die Versicherten angemessene Pensionsleistungen erhalten. Eine höhere Sensibilität im Umgang mit den Themen Pensionen und Generationenvertrag ist sehr wichtig und ein Ausspielen der Generationen vollkommen kontraproduktiv.
TAZ: Wie beurteilen Sie den Gender Pension Gap? Wo wäre hier anzusetzen?
Senn: Der Unterschied resultiert sehr stark aus den unterschiedlichen Einkommenslagen in den Zeiten der Erwerbstätigkeit. Mit dem Lohntransparenzgesetz kann möglicherweise doch ein wenig gegengesteuert werden. Wenn die unerklärbare Differenz der Einkommen zwischen den Geschlechtern aufgehoben wird und die Einkommen angeglichen sind, wird sich auch der Unterschied bei den Pensionen verringern. Maßnahmen wie Ausbau der Kinderbetreuung helfen mit Sicherheit auch, weil damit Eltern jedenfalls wieder rascher in das Erwerbsleben einsteigen können. Besonders bei überwiegend frauendominierten Sparten sollten auch die Gehälter an die männerdominierten Bereiche angeglichen werden. Das Lohnniveau bei Handel, Gastronomie und Sozialbereich wäre also stärker anzuheben, um die Einkommensunterschiede zu verringern.
TAZ: Gibt es Ihrer Ansicht nach berechtigte Ängste von jungen Menschen, was ihre spätere Pension anbelangt? Viele glauben, sie würden keine Pension mehr erhalten…
Senn: Unser Pensionssystem ist sicher. Es ist absolut resistent gegen Spekulationsverluste. Das Umlageprinzip in Verbindung mit der Ausfallshaftung des Bundes sichert die Pensionen langfristig und nachhaltig. Je besser die Beschäftigungslage ist, umso höher ist auch der Deckungsgrad der Pensionen. Dabei ist die Pensionsversicherungsanstalt aber auch eine Versicherungsanstalt. Das bedeutet, dass die Höhe der Pensionen, die man sich erwarten darf, davon abhängt, wie hoch die Einzahlungen sind. Das heißt, Arbeitnehmer:innen können bis zu einem gewissen Grad selber aktiv die Höhe ihrer Pensionsleistungen mitbestimmen. Je mehr eingezahlt werden kann, umso höher wird der Standard dann auch in der Pension sein.
TAZ: Der langjährige Direktor der Landesstelle Tirol der Pensionsversicherung Christian Bernard sagte in einem Interview mit der AZ in Bezug auf die Kritik an den Pensionen, „sich irgendwelche Zahlen zusammenzurechnen, nur um das System madig zu reden, ist unseriös und unrichtig.“ Sehen Sie das auch so?
Senn: Dr. Bernard ist ein absoluter Experte mit langjähriger Erfahrung und profunder Kenntnis des Systems. Er hat die PV Tirol seit der Gründung der Landesstelle über Jahrzehnte geleitet und aufgebaut. Er hat mit seiner Kritik vollkommen recht. Wenn Arbeitslosenleistungen zu den Pensionsleistungen gezählt werden, um dramatische Bewegungen in die Diskussion zu bringen, so ist das vollkommen unrichtig und von seriöser Betrachtung himmelweit entfernt. Dasselbe gilt für die Ausfallshaftung des Bundes. In diesem Betrag sind, wie wir ja aus den von mir genannten Zahlen sehr deutlich sehen können, nicht nur die Fehlbeträge enthalten, die aus der Differenz der Beiträge und der ausgezahlten Pensionsleistungen resultieren.
TAZ: Was halten Sie von dem Vorschlag, länger zu arbeiten, etwa nach dänischem Vorbild bis 70?
Senn: Das ist absurd. Wir haben so viele Sparten, bei denen es denkunmöglich ist, dass Arbeitnehmer:innen bis 70 im Berufsleben stehen können. Wenn wir einen Blick auf die Zusammensetzung der Langzeitarbeitslosen werfen, so sind ein Großteil dieser Gruppe ältere Arbeitnehmer:innen. Wir wissen, dass es sehr wenig altersgerechte Arbeitsplätze gibt und die Wirtschaft hat auch kein gesteigertes Interesse daran, das kurzfristig zu ändern. Bei einer Anhebung des Pensionsantrittsalters würden wir die Kosten wohl auf die Arbeitslosenversicherung umschichten. Das erachte ich als vollkommen sinnbefreit.
zur Person
AK Grafik
Kontakt
Kontakt
Persönliche Anliegen
Mo - Fr von 8 bis 12 Uhr
Mo von 14 bis 16 Uhr und
Mi von 13 bis 17 Uhr
Telefonische Hilfe
0800/22 55 22 - 1616
Mo - Do von 8 bis 12 Uhr und
von 14 bis 16 Uhr
Freitag von 8 bis 12 Uhr
E-Mail: sozialpolitik@ak-tirol.com
Bitte beachten Sie, dass wir Ihnen per E-Mail nur eine erste Orientierung anbieten können.


